Jeszcze półtora roku temu POV Beauty można było kupić wyłącznie przez internet. Dziś marka Mikayli Nogueiry stoi na półkach Sephory w Stanach Zjednoczonych i Kanadzie, obok firm, których produkty influencerka przez lata recenzowała na TikToku.
To interesujący przypadek nie tylko kolejnej marki stworzonej przez internetową gwiazdę. Pokazuje również, jak bardzo zmieniła się droga, którą młode brandy trafiają do dużego beauty retailu.
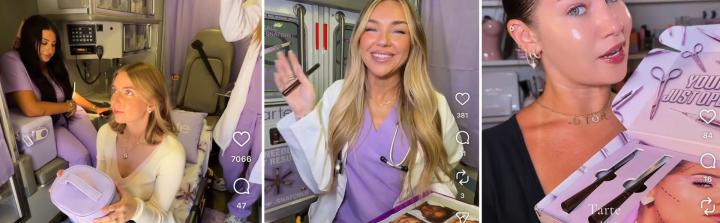
Amerykańska makijażystka i była pracownica Ulta Beauty zaczęła publikować na TikToku w 2020 roku. Charakterystyczny akcent z Massachusetts, ekspresyjne reakcje i bardzo konkretne recenzje kosmetyków szybko odróżniły ją od wielu perfekcyjnie wystylizowanych twórców beauty. Dziś jej konto na TikToku obserwuje około 17,5 mln osób. To właśnie ta społeczność stała się najważniejszym kapitałem, z którym Nogueira weszła we własny biznes.
 Point of View, czyli pomiędzy pielęgnacją a makijażem
POV, czyli Point of View Beauty, wystartowała w marcu 2025 roku. Nogueira stworzyła ją wspólnie z Ani Hadjinian, menedżerką z wieloletnim doświadczeniem zdobytym m.in. przy Bobbi Brown, Tom Ford Beauty i Augustinus Bader. Za projektem stanął także fundusz Imaginary Ventures, mający w portfolio m.in. SKIMS i Glossier.
To ważny szczegół. POV od początku nie była więc przedsięwzięciem influencerki, która postanowiła umieścić swoje nazwisko na gotowym produkcie. Za ogromnym zasięgiem założycielki pojawiło się profesjonalne zaplecze biznesowe i kapitałowe.
Marka znalazła też dla siebie stosunkowo czytelne miejsce. Zamiast wchodzić w zatłoczony segment klasycznego makijażu, zaczęła od skin prep, czyli produktów przygotowujących skórę pod make-up. Serum, krem, mleczna baza czy primer mają jednocześnie pielęgnować skórę i sprawiać, że makijaż wygląda na niej lepiej.
POV porusza się więc na pograniczu skincare i make-upu. I właśnie dlatego w internetowych dyskusjach pojawiają się porównania przede wszystkim do Rhode, ale również do Rare Beauty, Saie czy Ilia. Nie zawsze są one dla POV korzystne. Po debiucie w Sephorze część użytkowników zarzucała marce brak wystarczająco charakterystycznego designu, a Drench It porównywano z Rhode Glazing Milk czy podobnymi mlecznymi produktami Ilia. Inni wskazywali, że odcienie konturówek bez problemu można znaleźć w ofercie Rare Beauty czy Saie.
Ale są też argumenty działające na korzyść POV. Kosmetyki Drench It i Whip It zbierają dobre opinie również od osób, które nie zachwycają się całą linią: chwalone są przede wszystkim za nawilżenie, lekkie tekstury i dobre przygotowanie skóry pod makijaż. Mocną stroną marki może być też sama specjalizacja w skin prep – zamiast kolejnej pełnej linii skincare czy kolorówki POV próbuje zagospodarować konkretny moment rutyny, który w epoce „skinification of make-up” ma coraz większe znaczenie. Charakterystycznym elementem POV jest sposób nazywania produktów. Drench It, Whip It, Amp It czy Glaze It tworzą dzięki powtarzanemu „It” spójny system, który łatwo zapamiętać i równie łatwo rozwijać przy kolejnych premierach.
 Kontrowersje jej nie zatrzymały
Historia Nogueiry ma przy tym drugą stronę. Jej nazwisko jest jednym z najbardziej rozpoznawalnych w BeautyToku, ale nie należy do najmniej kontrowersyjnych. Najgłośniejsza historia wydarzyła się w 2023 roku przy współpracy z L’Oréal Paris. Nogueira opublikowała sponsorowany materiał prezentujący maskarę Telescopic Lift. Internauci bardzo szybko zaczęli podejrzewać, że w finałowym ujęciu influencerka dołożyła sztuczne rzęsy, choć spektakularny efekt przypisywała reklamowanemu produktowi. Sama temu zaprzeczała. Nakręciła się prawdziwa „Mascaragate”, a sprawa wyszła daleko poza beauty TikTok. Dyskusja dotyczyła już nie tylko jednej maskary, lecz wiarygodności influencerów i granicy między recenzją a reklamą.
Mogłoby się wydawać, że dla osoby, której biznes opiera się na rekomendowaniu kosmetyków, taki kryzys będzie wyjątkowo kosztowny. Tak się jednak nie stało. Nogueira nie tylko utrzymała ogromną społeczność, ale kilka lat później wykorzystała ją do zbudowania własnej firmy.
Można nawet postawić przewrotną tezę: w świecie social mediów polaryzacja nie zawsze jest przeciwieństwem biznesowej siły. Nogueira ma zarówno bardzo lojalnych fanów, jak i liczną grupę krytyków. Jedni i drudzy oglądają, komentują i dyskutują o tym, co robi. A dla marki działającej w gospodarce uwagi bycie ignorowanym może być znacznie większym problemem niż wzbudzanie emocji.
Pierwszy poważny test przyszedł 26 marca 2025 roku. POV wystartowała jako marka D2C, dostępna wyłącznie we własnym e-commerce. Efekt trudno było przeoczyć. Według danych podawanych przez firmę sprzedaż osiągnęła około 1 mln dolarów w ciągu pierwszych ośmiu minut, a pierwsza partia produktów wyprzedała się w ciągu kilku godzin. To model dobrze znany z historii nowych marek beauty. Najpierw własny sklep, bezpośrednia relacja z konsumentami i budowanie społeczności. Dopiero później duży retail.
Podobną drogę przeszło Glossier, które przez lata było symbolem beauty D2C, zanim w 2023 roku weszło do około 600 sklepów Sephora w USA i Kanadzie. Jeszcze świeższym przykładem jest Rhode Hailey Bieber. Marka rozwijała własny e-commerce i ogromny social buzz, a dopiero później wybrała Sephorę jako pierwszego dużego partnera detalicznego.
POV zrobiła to samo znacznie szybciej. We wrześniu 2026 roku marka weszła do Sephory: do wszystkich sklepów sieci w Stanach Zjednoczonych oraz wybranych lokalizacji w Kanadzie. W amerykańskim sklepie internetowym Sephory jej oferta obejmuje już kilkanaście produktów. D2C pozwoliło więc najpierw sprawdzić, czy miliony followersów rzeczywiście zamieniają się w klientów. Sephora pojawiła się dopiero wtedy, gdy odpowiedź brzmiała: tak.
POV wpisuje się w szerszą zmianę zachodzącą w beauty retailu. Dla Sephory marka zbudowana w social mediach ma jedną ogromną zaletę: zanim pojawi się na półce, wiadomo już, że konsumenci jej szukają, wpisują nazwę w wyszukiwarkę, oglądają recenzje i chcą jej spróbować.
Glossier było jednym z wcześniejszych przykładów takiego mechanizmu. Rhode wyniosło go na kolejny poziom. W przypadku marki Hailey Bieber CreatorIQ szacował wygenerowaną w 2024 roku wartość medialną na 248 mln dolarów. Gdy Rhode trafiło do Sephory, nie trzeba było tłumaczyć klientkom, czym jest Glazing Milk czy Peptide Lip Treatment.
Podobny kapitał kulturowy mają marki związane z twórcami i makijażystami, takie jak Makeup by Mario czy One/Size Patricka Starra. Nie chodzi przy tym wyłącznie o nazwisko założyciela. Tower 28, Saie czy Summer Fridays pokazują, że również marka bez celebryty może budować sprzedaż poprzez bardzo silną obecność w TikToku, Instagramie i środowisku twórców.
Sama Sephora coraz wyraźniej zbliża retail do social commerce. We wrześniu 2026 roku sieć uruchomiła w USA Sephora Drop Shop na TikTok Shop. Comiesięczne premiery mają być wspierane przez teasery, twórców i transmisje LIVE z udziałem founderów i influencerów. Granica pomiędzy odkrywaniem produktu, oglądaniem contentu i zakupem staje się więc coraz mniej widoczna.
Miliony followersów nadal nie gwarantują sukcesu marki kosmetycznej. Rynek zdążył już pokazać, że znana twarz nie wystarczy. Problem pojawia się wtedy, gdy po odjęciu nazwiska założyciela z produktu niewiele zostaje.
Najsilniejsze marki kreatorskie i celebryckie potrafią wyjść poza osobę, która dała im pierwszy impuls. Rare Beauty zbudowała własny język produktu i charakterystyczne hero produkty. Rhode stworzyło estetykę „glazed skin”, którą konsumenci zaczęli rozpoznawać niezależnie od pojedynczej kampanii Hailey Bieber. Makeup by Mario wykorzystuje profesjonalny autorytet założyciela i jego doświadczenie jako makijażysty.
W przypadku POV przewagą Nogueiry może być coś jeszcze. Przez lata jej zawodem było właściwie obserwowanie, które produkty wywołują reakcję konsumentów. Przetestowała tysiące kosmetyków, zna język BeautyToku i widziała z bardzo bliska, dlaczego jeden produkt staje się viralem, a drugi przepada.
Jednocześnie ogromne zasięgi mogą stać się pułapką. Marka nie może bez końca sprzedawać wyłącznie dlatego, że jej założycielka ma 17 mln followersów. Retail szybko pokazuje różnicę między zainteresowaniem premierą a powtarzalnym zakupem. I właśnie dlatego wejście do Sephory jest dla POV ważniejszym testem niż spektakularny pierwszy dzień sprzedaży D2C.
 Czy POV ma szansę w Europie?
Na razie POV koncentruje się na Ameryce Północnej. Europejski debiut wydaje się jednak logicznym kolejnym etapem, szczególnie jeśli sprzedaż w Sephorze potwierdzi potencjał marki.
Mikayla Nogueira nie jest już twórczynią rozpoznawalną wyłącznie w Stanach Zjednoczonych. BeautyTok nie respektuje granic państw, a europejskie influencerki regularnie pokazują produkty dostępne wcześniej w amerykańskiej Sephorze. W ten sposób popyt potrafi powstać długo przed oficjalnym debiutem marki.
Rhode jest tu najlepszym przykładem. Zanim marka weszła szerzej do europejskiej Sephory, jej produkty od dawna pojawiały się w europejskich social mediach. Konsumentki nie czekały więc na wyjaśnienie, czym jest Rhode. Czekały, kiedy będą mogły kupić je u siebie.
POV ma szansę wykorzystać podobny mechanizm. Tym bardziej że jej pozycjonowanie nie wymaga tłumaczenia nowej kategorii. Produkty przygotowujące skórę pod makijaż, mleczne esencje, glow sera, primery i produkty do ust należą dziś do formatów bardzo dobrze rozumianych przez młodszych konsumentów beauty.
Jeszcze kilka lat temu marka kosmetyczna potrzebowała retailu, żeby zdobyć masową widoczność. Dziś kolejność coraz częściej jest odwrotna. Najpierw powstaje społeczność. Później viralowy produkt, własny e-commerce, tysiące recenzji i wyszukiwań. Dopiero wtedy pojawia się półka Sephory. Dla sieci to interesujący model. Retailer nie musi od zera tworzyć zainteresowania marką. Dostaje brand wraz z publicznością, językiem komunikacji i konsumentami, którzy już wiedzą, czego szukają.
POV Beauty jest jednym z najnowszych przykładów tego mechanizmu. Ale dopiero kolejne miesiące pokażą, czy społeczność Mikayli Nogueiry zbudowała po prostu spektakularny launch, czy rzeczywiście stworzyła kolejną markę, która może wyrosnąć poza swoją założycielkę.
Bo w dzisiejszym beauty zdobycie milionów wyświetleń może otworzyć drzwi do Sephory. Wyzwanie, by marka pozostała na półce wymaga kolejnych działań, kapitału i pomysłu nato, co poza nazwiskiem założycielki może być największym asetem do rozgrania.
 Co branża mówi o debiucie POV w Sephorze?
BeautyMatter zwraca uwagę, że POV weszła do retailu już z bardzo mocnymi wynikami D2C. Po premierze w marcu 2025 roku marka miała osiągnąć około 1 mln dolarów sprzedaży w ciągu pierwszych siedmiu minut i wyprzedać pierwszą partię produktów w kilka godzin. Beauty Independent podawał z kolei, że sprzedaż sięgnęła 3 mln dolarów przed wyczerpaniem zapasów, a na liście oczekujących na restock znalazło się ponad 110 tys. osób. Sephora pozyskała więc markę, która wcześniej udowodniła, że potrafi wygenerować popyt bez obecności w dużej sieci detalicznej.
Carolyn Bojanowski, EVP Merchandising Sephora US, wskazała, że POV zajmuje przestrzeń pomiędzy pielęgnacją i makijażem, a podejście marki do przygotowania skóry pod make-up wypełnia „meaningful whitespace” w ofercie sieci. To istotny argument na korzyść POV: retailer dostrzega wyróżnik nie tylko w osobie założycielki, ale również w pozycjonowaniu produktowym. Skin prep może stać się kategorią, którą POV spróbuje mocniej związać ze swoją nazwą.
 3. Skala wejścia pokazuje, że Sephora mocno obstawia markę
POV od razu pojawiła się we wszystkich sklepach Sephory w USA oraz wybranych lokalizacjach w Kanadzie. Około 35 kluczowych sklepów otrzymało większe, dwumodułowe gondole, a produkty marki znalazły się również w ekspozycjach front-of-store. BeautyMatter podkreśla, że jak na markę mającą w chwili debiutu detalicznego zaledwie półtora roku, jest to znacząca skala wejścia.
Kiedy Sephora uruchomiła we wrześniu 2026 roku swój amerykański TikTok Shop, inauguracyjny livestream poprowadziła właśnie Mikayla Nogueira. Co więcej, początkowo oferta sklepu była ograniczona do produktów POV Beauty i Sephora Collection. Modern Retail zwraca uwagę na interesującą wymianę korzyści: Sephora daje młodej marce skalę, fizyczną dystrybucję i wiarygodność dużego retailera, a POV wnosi ogromną społeczność oraz umiejętność generowania sprzedaży bezpośrednio z social mediów.
Beauty Independent określił wejście POV do Sephory jako „stress test” dla boomu marek budowanych na TikToku. To trafne ujęcie problemu. Spektakularna sprzedaż podczas premiery D2C dowodzi siły społeczności Nogueiry, ale obecność w kilkuset sklepach wymaga regularnej sprzedaży, powtarzalnych zakupów i zainteresowania klientów także poza jej własnym fandomem. Podobny problem opisują obecnie eksperci analizujący przechodzenie marek beauty z D2C do retailu: social buzz może zapewnić mocny start, ale nie gwarantuje utrzymania tempa sprzedaży.
Lidia Lewandowska, Wirtualne Kosmetyki
Polecamy także:
Rhode w polskiej Sephorze. Rhodomania nad Wisłą
Od kultu do korekty kursu. Glossier porządkuje biznes i portfolio
Merit Beauty wchodzi do Polski. Minimalizm i clean beauty z Sephory
PHLUR redefiniuje rolę zapachu we współczesnej codzienności
Więcej przyjemności w codzienności. Salt&Stone kolejną marką w polskiej Sephorze
Beauty nostalgia? Powrót Marc Jacobs Beauty coraz bardziej realny
Sarah Creal. Marka, którą makijażystki przywożą już do Polski w swoich kuferkach
Glowery w Polsce. Nowa marka stawia na barierę skóry i selektywną dystrybucję