Świąteczny handel w USA przechodzi pewną transformację. Już nie tylko kupujemy dla innych – kupujemy także (a czasem przede wszystkim) dla siebie. Ponad połowa konsumentów przyznaje, że planuje świąteczne „self-gifting”, a na czele tej fali stoją Millenialsi i Gen z. Zmienia się nie tylko to dla kogo kupujemy, ale też kiedy, gdzie i dlaczego.
To, co kiedyś było spontaniczną słabością („dorzucę coś dla siebie do prezentów”), dziś stało się pełnoprawnym modelem zakupowym. Dla marek to jasny sygnał: trzeba przestać udawać, że wszyscy klienci są altruistami. „Treat yourself”, personalizowane oferty, krótkie przewodniki „co podarować sobie?” – to nie ekstrawagancja. To biznesowa konieczność.
Z raportu NielsenIQ wynika, że współczesny konsument nie czeka, aż ktoś go obdaruje. Jednym z najciekawszych zjawisk sezonu jest zrównanie pozycji partnera i… samego konsumenta na liście prezentowych priorytetów.
Co napędza ten trend?
Promocje: Black Friday i Cyber Week stały się prywatnym „czasem nagrody”.
Zmęczenie społeczne i potrzeba mikroprzyjemności: mały prezent dla siebie to szybka droga do poczucia sprawczości.
Emocjonalne zakupy: klienci – zwłaszcza młodsi – czują, że warto celebrować codzienność, a nie tylko specjalne okazje.
Marki, które umieją opakować to w narrację o trosce, samoakceptacji czy budowaniu pewności siebie, zyskują przewagę. A piękne opakowania i storytelling? W tej kategorii to połowa sukcesu.
31% kupujących wychowuje dzieci w domu – i to widać w ich koszykach. Priorytety są bardziej pragmatyczne, wybory bardziej przemyślane, a zakupy często utylitarne: coś do domu, coś dla komfortu, coś dla wszystkich.
Jednocześnie generacje różnią się czasem startu zakupów:
Boomersi (22%) zaczynają ponad dwa miesiące wcześniej – planowanie to dla nich sport.
Młodsze pokolenia kumulują zakupy w najbardziej promocyjnych tygodniach.
To rozwarstwienie czasowe generuje dwie równoległe strategie marketingowe: długą grę z boomersami i intensywny sprint z Millenialsami i Zetkami.
Zamożniejsi konsumenci deklarują większą gotowość do wydawania na podróże, dekoracje i rozrywkę. Aż 43% z nich planuje zakupy online – wygoda, jakość i zaufanie do marki są dla nich ważniejsze niż gonitwa po przecenach.
Jednocześnie Millennials i Gen z są w okresie zmian życiowych: 19% i 15% planuje przeprowadzkę w sezonie. Ich prezenty stają się więc bardziej „praktyczno-domowe” niż symboliczne. To dobre okno dla marek oferujących wyposażenie, dekoracje czy domowe wellness.
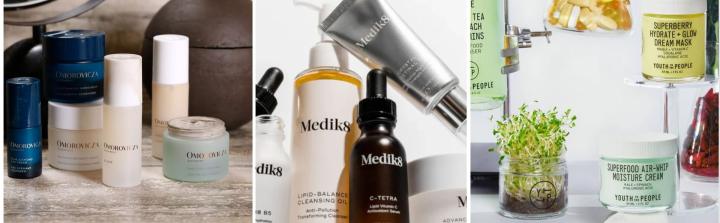
Kategoria beauty pozostaje świątecznym pewniakiem, bo oferuje idealną mieszankę: niedrogi luksus + silna emocja + gwarancja zadowolenia.
Najczęściej kupowane marki:
Kobiety: Bath & Body Works (49%), Victoria’s Secret (39%).
Mężczyźni: Calvin Klein (37%), Ralph Lauren Polo (36%).
W pielęgnacji prowadzą CeraVe, Neutrogena, Clinique i Cetaphil – czyli marki „bezpieczne”: sprawdzone, pragmatyczne, budzące zaufanie. W makijażu królują e.l.f., Maybelline i L’Oréal – atrakcyjne cenowo, wiralowe i maksymalnie dostępne.
To segment, który żywi się emocją, lojalnością i poczuciem nagrody. Narracja o pewności siebie, wyrażaniu stylu czy „chwili tylko dla siebie” pozostaje bardzo skuteczna. Dla marek beauty to ideaalny moment na edycje limitowane, zestawy prezentowe i opowieści podkreślające jakość oraz sensorykę.
Dzisiejszy świąteczny konsument działa w trybie hybrydowym:
66% przegląda online, 64% kupuje stacjonarnie.
Najmłodsi i najstarsi preferują wizytę w sklepie – sensoryka nadal ma znaczenie.
Millenialsi i Gen X stawiają na wygodę e-commerce.
Social media są nowym „katalogiem prezentowym”: korzysta z nich 46% Gen z i 38% Millenialsów.
To pokazuje, że sklepy stacjonarne i e-commerce nie konkurują ze sobą – one się uzupełniają. Najlepiej działają kampanie, które prowadzą klienta od inspiracji (TikTok, Instagram, YouTube) do zakupu (sklep, strona www), spójnie zsynchronizowane w przekazie.
Choć świąteczna gorączka promocji wydaje się wszechobecna, aż 36% Boomersów deklaruje, że nie planuje zakupów podczas głównych eventów rabatowych. To generacja „value loyalists” – kupują mądrze, stabilnie, według sprawdzonego schematu.
Z kolei młodsi konsumenci uwielbiają polowanie na okazje i traktują je jak sport. Świąteczna strategia sprzedażowa nie może być jednolita – musi uwzględniać te dwie równoległe mentalności.
Raport NielsenIQ potwierdza, że świąteczne zakupy w USA stają się bardziej zindywidualizowane, pragmatyczne i emocjonalne. Konsument oczekuje:
wygodnej, spójnej ścieżki zakupowej,
marek, którym ufa,
produktów, które dają natychmiastową satysfakcję,
komunikacji, która traktuje go nie tylko jako kupującego prezenty, ale także jako odbiorcę w swoim własnym świątecznym rytuale.
W tle widać dwie Ameryki: jedną polującą na okazje, drugą wierną swoim ulubionym wartościom i markom. Ale jedna rzecz jest wspólna: potrzeba drobnej celebracji. I to właśnie marki – zwłaszcza beauty – mogą opakować najpiękniej.





.jpg)

-2.jpg)